铜金属材料与铜合金材料 为何成为当前市场消费急需品?
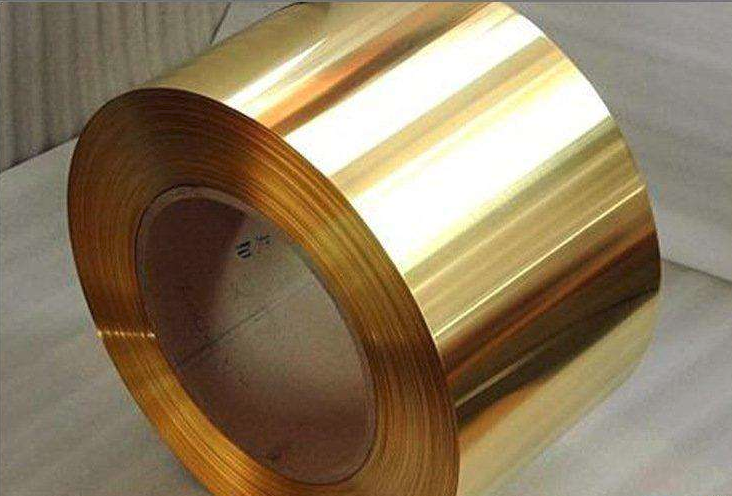
铜,作为人类最早使用的金属之一,正以全新的战略姿态重返现代产业舞台。在全球能源转型、智能制造与高端装备升级的浪潮下,铜金属材料及铜合金材料已成为市场消费的急需品,其需求增长背后,折射出深刻的产业变革与技术演进逻辑。
一、导电导热王牌:电气化时代的刚性需求
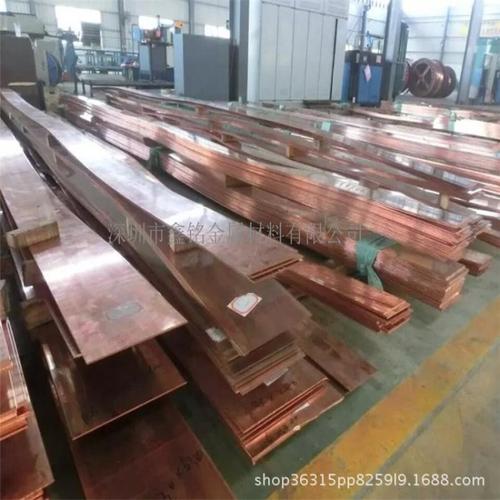
铜的导电率仅次于银,远高于铝及其他常规导体。随着特高压电网、新能源汽车、数据中心与5G基站的大规模建设,对高纯度铜杆、铜线、铜排的需求呈爆发式增长。与此铜合金如铜铬锆、弥散铜等,在保持高导电性的同时提升了强度与耐热性,成为引线框架、电机换向器、电阻焊电极等关键部件的不可替代材料。
二、高端制造刚需:耐磨耐蚀与轻量化兼顾
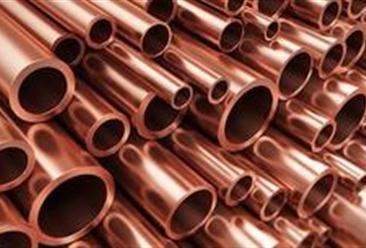
在船舶、化工、航空航天领域,铜合金(如白铜、铝青铜、锡青铜)凭借优异的耐海水腐蚀性、耐磨性和抗疲劳性能,广泛应用于舰船冷凝管、海洋工程阀门、轴承及液压系统。随着深海开发与液化天然气(LNG)运输的增长,此类材料缺口明显。黄铜中加入微量砷、锑等元素后还可用于制造高精度冷凝管,进一步提升使用寿命。
三、电子电力微型化推动精密铜带箔爆发
消费电子、集成电路引线框架、锂电池集流体向“薄、精、强”方向演进。压延铜箔与电解铜箔需求受动力电池与储能设备暴增拉动,年增长率维持两位数。某些高端合金如铍铜、钛铜,具备高达1300 MPa的抗拉强度与良好弹性,广泛用于智能手机连接器、射频屏蔽件及航空航天弹性元件。此类材料加工难度大,产能集中,市场常年处于供不应求状态。
四、供给约束与价格波动加剧“急需”紧迫感
全球铜矿品位下降、新矿开发周期长(保守估计5至7年),南美主要产铜国政策与地缘风险不时扰动供应。铜及铜合金生产面临能源成本高企和环保限制,精炼铜与合金产能扩张缓慢。中国虽是全球最大铜消费国,但高端铜合金仍有相当比例依赖进口,形成结构性供应缺口。数据显示,近年来铜合金板带、高端铜箔及特种铜管进口单价不断攀升,“急需品”特征愈发鲜明。
五、再生铜与新材料研发缓解产业焦虑
面对紧迫的市场需求,行业正加快废杂铜回收与短流程再生技术推广。国际上,再生铜已占铜供应近三分之一,可在一定程度上填补精炼铜缺口。与此铜基复合材料、石墨烯铜、纳米孪晶铜等前沿材料加速实验验证,旨在兼顾超高性能与成本可控,为中长期需求提供前瞻战略支撑。
可见,在双碳战略与新一代信息技术、新能源产业推动下,铜及铜合金早已脱离传统“大宗金属—普通材料”的旧有标签,正以“功能材料底座”崭新身份成为重大工程与民生供应中无可替代的急需资源。这不仅是一条产业升级线索,更是一次涉及资源、技术、回收与全球化博弈的世纪验证。